A MAÉP és a SonicData közös kutatása az építőgépes szektor valós piaci teljesítményét és...





A V4 országok építőipari kilátásai
Az ÉVOSZ elemzést készített a visegrádi országok 2026. évi építőipari várakozásairól.
2026. január 30.
A visegrádi régió együttes építőipara a megelőző két év bizonytalansága és stagnálása után 2026-ban növekedési pályára léphet, várhatóan felülmúlva a nyugat-európai piacok mérsékeltebb bővülési ütemét. A térség konjunktúrájának elsődleges hajtóerejét a mélyépítési szektor adja, amelyet az uniós Helyreállítási és Rezilienciaépítési Eszköz (RRF) csúcsra járatott kifizetései, valamint a stratégiai infrastrukturális fejlesztések fűtenek.
A lakásépítés lassan magára talál, a hangsúly a nagy állami és energetikai beruházásokon van, miközben a szektornak egységesen a krónikus munkaerőhiánnyal és a stabilan magas költségszintekkel kell megküzdenie, hangsúlyozza Koji László, az ÉVOSZ elnöke.
Lengyelország: A régió növekedési motorja és infrastrukturális óriásberuházásai
A visegrádi csoport legnagyobb piacaként Lengyelország dominálja a térség teljesítményét, ahol az építőipari piac értéke 2026-ra a várakozások szerint meghaladja a 95 milliárd eurót, évi 5 százalék feletti átlagos növekedési ütemet diktálva. A lengyel szektor lendületét elsősorban olyan történelmi léptékű állami megaprojektek garantálják, mint a Központi Kommunikációs Kikötő (CPK) köré épülő vasúti és repülőtéri hálózat fejlesztése, valamint az energetikai függetlenséget célzó nukleáris erőművek és tengeri szélparkok kiépítése. A lakáspiacot a kormányzati támogatási programok és a strukturális lakáshiány tartja mozgásban, de a kivitelezői kapacitások jelentős részét a biztos finanszírozású, uniós forrásokból (KPO) táplálkozó mélyépítési projektek kötik le.
Szlovákia: Rekordmértékű bővülés az ipar és energetika vezetésével
Szlovákia építőipara kifejezetten dinamikus időszak elé néz, az előrejelzések a 2026 és 2029 közötti periódusra évi 4,2 százalékos átlagos bővülést valószínűsítenek, ami regionális szinten is kiemelkedőnek számít. A növekedés motorját itt is a mélyépítés adja, különös tekintettel a közlekedési infrastruktúra korszerűsítésére és az energetikai szektorra, ahol az apátszentmihályi atomerőmű bővítése és a megújuló energiaforrások arányának növelése élvez prioritást. Emellett az ipari létesítmények fejlesztése és a kamatkörnyezet enyhülésével párhuzamosan éledező lakásépítési kedv biztosíthatja, hogy a szlovák piac 2026-ban a régió egyik leggyorsabban bővülő szereplője legyen.
Csehország: Óvatos optimizmus a munkaerőhiány árnyékában
A cseh építőipar kilábal a recesszióból, és 2026-ra várhatóan 2,4 százalékos növekedést ér el, azonban a pozitív trendet súlyos kínálati korlátok fékezik. A szektor legnagyobb kihívását a kritikus mértékű munkaerőhiány jelenti, amely a vállalatok már most is 95 százalék körüli kapacitáskihasználtsága mellett gátolja a gyorsabb bővülést, miközben a jogszabályi környezet változásai, például az új építési törvény körüli bizonytalanságok további nehézségeket okoznak. A cseh piacot is alapvetően az állami infrastrukturális beruházások, mint például az autópálya- és vasútépítések tartják mozgásban, miközben a magánszektor beruházási kedve csak fokozatosan tér vissza.
Magyarország: Ipari nagyberuházások és a lakásépítés ellensúlyozó szerepe
Magyarország esetében a 2026-os évet a regionális trendekhez hasonlóan a mélyépítés és az ipari beruházások dominanciája határozza meg, amelyek képesek ellensúlyozni a magasépítési és lakossági szektor esetleges ingadozásait. A növekedés gerincét a járműiparhoz és az akkumulátorgyártáshoz kapcsolódó gyárépítések, valamint a Paks II. projekt és a napenergia-kapacitások bővítése adja, amelyek folyamatos megrendelésállományt biztosíthatnak a nagy kivitelezőknek. A lakáspiacon az otthonteremtési támogatások kitörési pontot jelentenek, az uniós forrásokból finanszírozott energetikai korszerűsítések és infrastruktúra-fejlesztések stabilizálhatják az ágazat teljesítményét.
Összességében 2026 a visegrádi térségben az építőipar fokozatos konszolidációjának és új növekedési ciklusának éve lehet, amelyet elsősorban az állami, energetikai és infrastrukturális beruházások tartanak pályán. A kilátások kedvezőek, ugyanakkor a munkaerőhiány, a magas költségek továbbra is fegyelmezett éves tervezést és alkalmazkodóképességet követelnek meg az ágazat szereplőitől.
ÉVOSZ sajtóközlemény, fotó: Varsói látkép
Egyesíti ingatlanfejlesztési erőit a Market Csoport
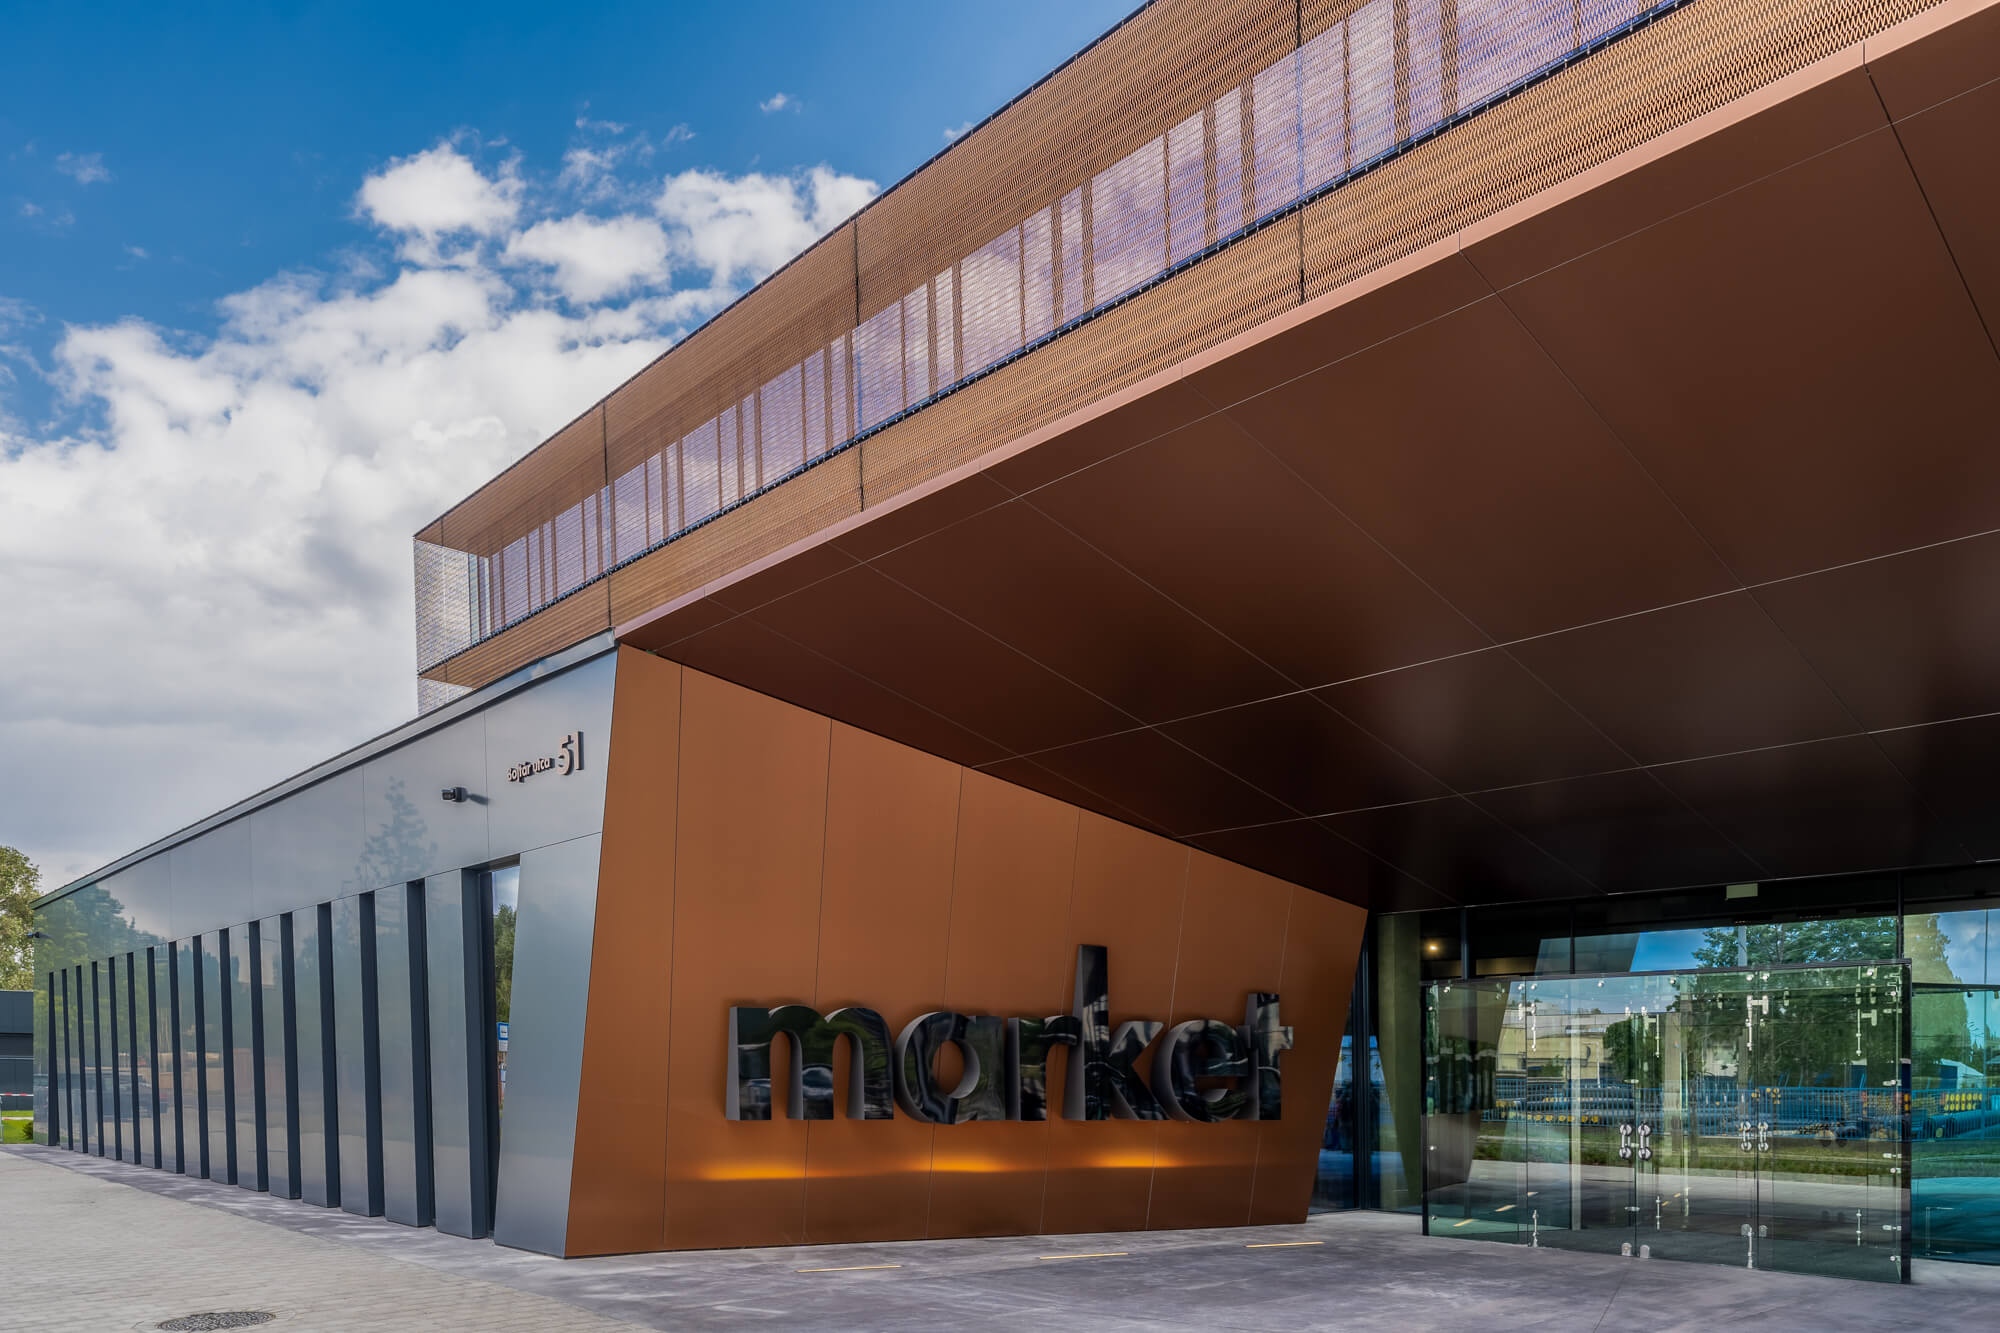
A Market Csoport a Property Market alatt egyesíti ingatlanfejlesztési és beruházási kompetenciáit a hatékonyság növelése érdekében.
AJÁNLÓ
Új CATL-létesítmény kezdi meg működését Debrecenben
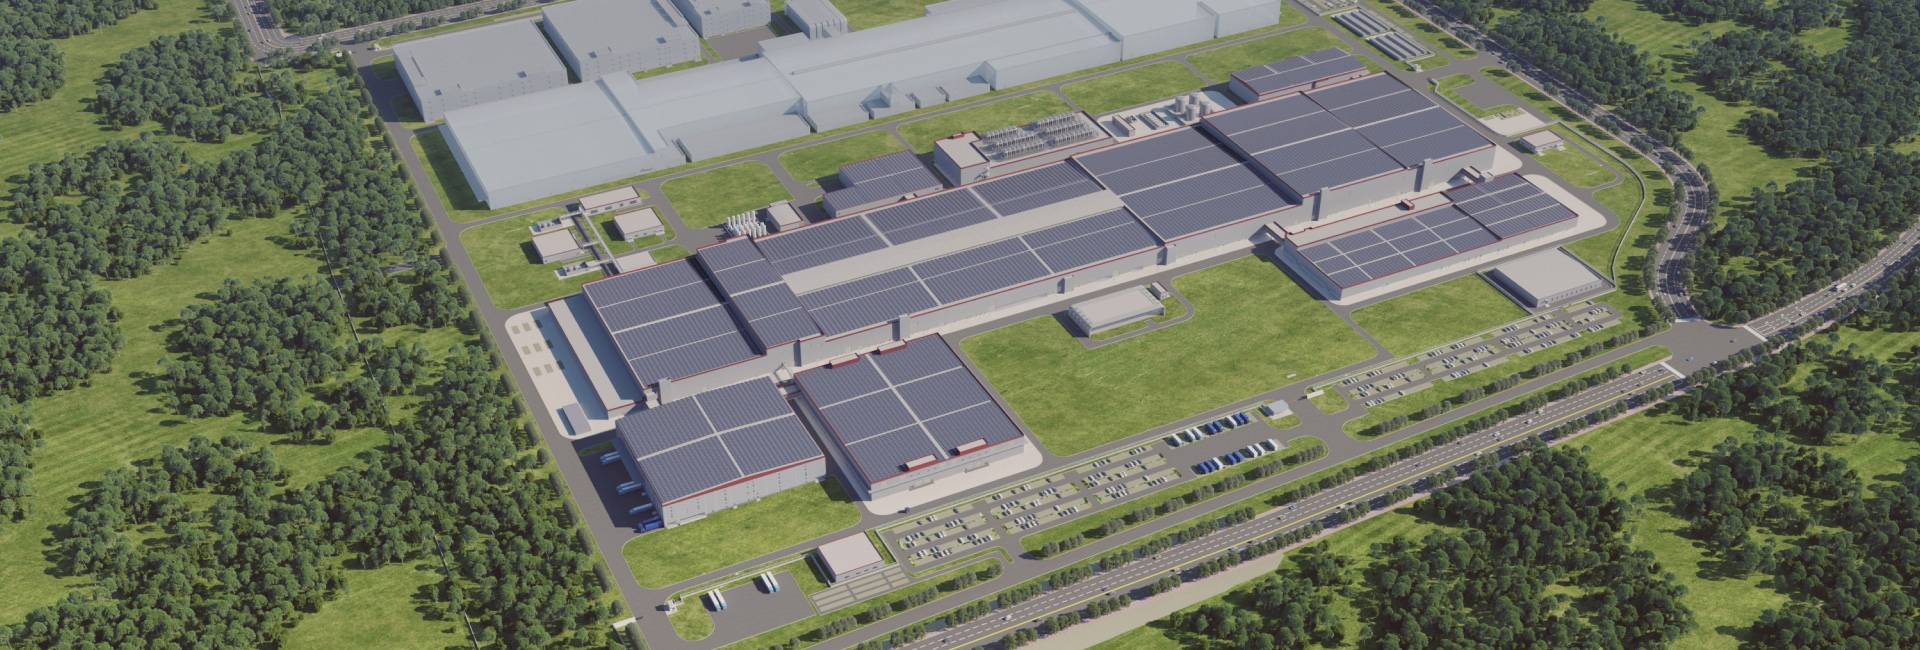
A GreenPower Energy Debrecen Kft. október végétől automatizált ipari csarnokban végzi majd a CATL magyarországi működéséhez kapcsolódó feladatokat.
KSH: harmadik hónapja csökkent az építőipar teljesítménye
Júliusban 12,2 százalékkal esett vissza az építőipari termelés, az új szerződések volumene pedig közel 25 százalékkal maradt el az egy évvel korábbitól.